Mon Epargne Entreprise

Captures d’écran
Détails
- Note
- 565.00 avis
- Version
- 12.0.0
- Développeur
- BNP PARIBAS
Analyse par Norviv
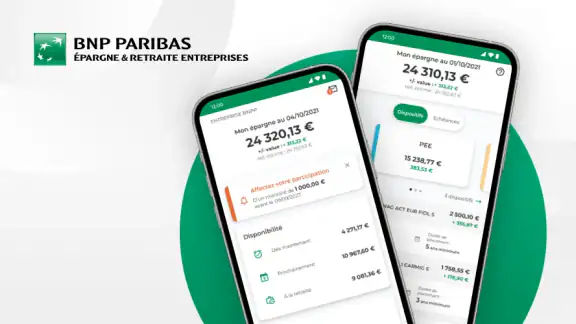
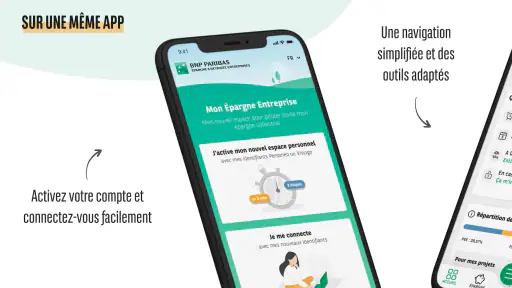
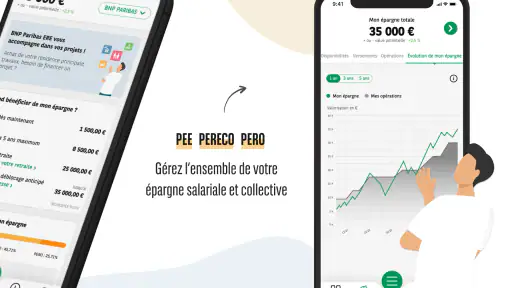
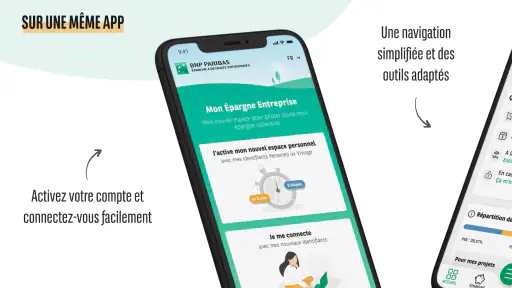
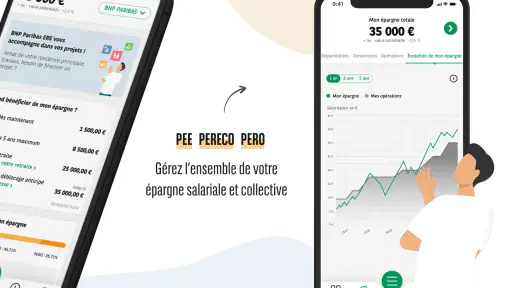
Gérer une épargne liée à son emploi demande rarement une consultation quotidienne, mais cela ne veut pas dire qu’un outil dédié est inutile. Mon Epargne Entreprise est une application financière gratuite développée par BNP PARIBAS, pensée pour suivre son épargne salariale depuis un téléphone. Après l’avoir utilisée comme un point d’accès régulier à ce type de placement, je la vois surtout comme un outil de contrôle et de décision ponctuelle, pas comme une application bancaire complète destinée à remplacer toutes les autres.
Son intérêt apparaît dès qu’on veut éviter de chercher ses informations dans des courriers, un espace web ou des documents conservés au hasard. L’application rassemble le suivi de cette épargne dans un environnement mobile, ce qui peut faire gagner du temps au moment de vérifier une situation, de préparer un arbitrage ou simplement de comprendre où en est son épargne. Elle s’adresse donc à un public assez précis : les salariés qui disposent d’un dispositif d’épargne d’entreprise et souhaitent le consulter plus facilement.
Une première semaine utile, mais à condition d’avoir un vrai besoin
La première impression est celle d’un outil spécialisé plutôt que d’une application financière généraliste. C’est une qualité, car l’écran n’a pas besoin de rivaliser avec une banque mobile remplie de comptes courants, de cartes et de virements. Ici, l’objectif est plus ciblé : retrouver les informations liées à son épargne professionnelle et pouvoir les consulter sans attendre d’être devant un ordinateur.
Je trouve cette approche particulièrement adaptée à quelqu’un qui vient de changer d’entreprise, de recevoir une participation ou de s’intéresser pour la première fois à son épargne salariale. Dans ces moments, on ne cherche pas forcément à effectuer une opération chaque jour. On veut surtout savoir ce qui est disponible, comprendre la situation et garder un accès simple pour les prochaines décisions.
Le fait que l’application soit gratuite enlève un obstacle évident à l’essai. Elle est classée PEGI 3, ce qui correspond à une présentation accessible au grand public, même si son usage réel concerne naturellement des adultes qui gèrent leur épargne. Elle a été publiée le 27 octobre 2022 et sa version actuelle est la 12.0.0, des éléments qui donnent l’image d’un produit suivi plutôt que d’un simple prototype abandonné après son lancement.
Dans la première semaine, le meilleur réflexe consiste à ne pas ouvrir l’application uniquement par curiosité. Je conseille plutôt de l’utiliser avec une question concrète : vérifier le montant disponible, retrouver une information avant une décision ou contrôler que l’épargne liée à son entreprise est bien visible. Cette méthode permet de juger rapidement sa valeur réelle au lieu de confondre une interface propre avec un service réellement utile.
Un scénario courant montre bien son intérêt. Imaginez un salarié qui reçoit une notification ou un document concernant son épargne d’entreprise alors qu’il n’est pas chez lui. Plutôt que de remettre la vérification à plus tard, il peut ouvrir l’application, consulter sa situation et noter les éléments à examiner avant de prendre une décision. Ce n’est pas spectaculaire, mais cette disponibilité immédiate évite que les sujets financiers importants disparaissent dans la liste des tâches repoussées.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
Je resterais toutefois prudent pour la première connexion. Une application de finance n’est pas un outil qu’on installe puis qu’on oublie de sécuriser. Il faut prendre le temps de vérifier que l’on utilise bien son propre accès, de comprendre les écrans proposés et de ne pas valider une action simplement parce qu’elle apparaît rapidement. La simplicité est agréable, mais elle ne doit pas remplacer la lecture des informations avant une décision qui concerne son épargne.
Ce que l’application apporte face aux solutions habituelles
L’alternative la plus fréquente est de passer par un navigateur, de retrouver un portail parmi plusieurs sites professionnels ou de consulter les documents reçus au fil de l’année. Cette méthode peut suffire à une personne qui ne vérifie son épargne que très rarement, mais elle crée souvent une friction : mot de passe oublié, adresse difficile à retrouver, document non disponible au bon moment ou consultation repoussée à plus tard.
Mon Epargne Entreprise a un avantage évident dans ce contexte : elle installe le sujet dans un espace réservé, déjà présent sur le téléphone. Je ne la choisirais pas pour remplacer une application bancaire classique, car ce n’est pas son rôle. En revanche, pour une personne qui veut séparer son épargne professionnelle de son compte courant et de ses dépenses quotidiennes, cette spécialisation est plus claire et moins encombrée.
La comparaison avec un tableur est également révélatrice. Un fichier personnel peut aider à suivre l’évolution globale de son patrimoine, mais il dépend de mises à jour manuelles et ne remplace pas la consultation de la source officielle. L’application est plus pertinente pour vérifier la situation réelle, tandis qu’un tableur reste meilleur pour une vue d’ensemble incluant épargne, crédits et projets. Les deux outils peuvent donc se compléter, mais ils ne répondent pas au même besoin.
La valeur qui reste après le premier mois
Une application d’épargne n’a pas besoin d’être ouverte tous les jours pour mériter sa place. Sa valeur se mesure plutôt à la qualité des rendez-vous espacés : une consultation après une évolution professionnelle, avant une décision importante, lors d’une période de versement ou quand on fait le point sur ses objectifs. Sur ce terrain, l’application peut devenir un repère pratique, à condition de lui attribuer une place précise dans sa routine financière.
Je recommande de l’associer à un rendez-vous mensuel ou trimestriel, selon la fréquence à laquelle on suit son épargne. L’idée n’est pas de surveiller chaque variation avec inquiétude. Il s’agit plutôt de vérifier que l’on comprend toujours sa situation, de repérer les informations nouvelles et de conserver une vision réaliste de l’argent destiné à un projet futur. Une habitude espacée est souvent plus durable qu’une consultation intensive pendant quelques jours.
Cette logique est importante parce que l’épargne d’entreprise peut facilement devenir invisible. Elle provient parfois de mécanismes liés au travail, et l’on peut avoir tendance à la considérer comme automatique. Or, même quand l’argent est investi dans un cadre professionnel, il reste lié à des choix personnels : projet immobilier, préparation d’une période de transition, complément de sécurité ou objectif à plus long terme. L’application sert alors de rappel concret que cette épargne mérite d’être comprise, pas seulement accumulée.
Un usage intéressant consiste à ouvrir l’application avant un entretien annuel ou avant une période où l’on réfléchit à son budget. Cela permet de ne pas parler de son salaire et de ses dépenses en oubliant les sommes déjà orientées vers l’épargne. Je trouve ce réflexe plus utile que de consulter l’application au hasard, car il relie directement l’information affichée à une décision personnelle.
Elle peut aussi servir lorsque l’on change de situation professionnelle. Un départ, une mobilité ou une modification de contrat sont des moments où l’on doit rassembler plusieurs informations. Dans ce contexte, disposer d’un accès mobile consacré à l’épargne d’entreprise aide à ne pas perdre de vue cet élément parmi les démarches administratives. L’application ne simplifie pas nécessairement toute la situation, mais elle fournit un point de consultation plus facile à retrouver.
Un outil de suivi, pas un conseiller personnel
Il faut garder une limite en tête : une application de consultation ne transforme pas automatiquement une information financière en bonne décision. Voir un montant ou un état de son épargne ne suffit pas pour déterminer ce qu’il faut faire ensuite. Les choix dépendent de l’horizon, du besoin de liquidités, de la tolérance au risque et de la situation professionnelle de chacun.
C’est là que certains utilisateurs pourraient attendre davantage d’une application bancaire généraliste ou d’un accompagnement humain. Une banque mobile peut offrir une vision plus large des comptes, tandis qu’un conseiller ou une documentation détaillée peut aider à interpréter les options. Mon Epargne Entreprise est plus convaincante quand on l’utilise comme une source pratique pour préparer sa réflexion, et moins quand on attend d’elle qu’elle décide à sa place.
Je conseille donc de noter séparément les questions qui restent après la consultation. Par exemple : quelle somme doit rester disponible, quel objectif justifie l’épargne, ou quelles conséquences aurait une modification ? Cette petite méthode évite de confondre l’accès rapide à ses données avec une recommandation personnalisée. C’est une nuance essentielle pour une application financière, surtout lorsque l’on est tenté d’agir rapidement depuis un téléphone.
Le coût d’entretien : faible, mais pas nul
Le principal entretien ne consiste pas à alimenter l’application en contenu. Il consiste à maintenir un accès fonctionnel et à conserver une habitude de consultation raisonnable. Comme pour tout outil financier mobile, je recommande de garder son système à jour, de vérifier régulièrement que l’application s’ouvre correctement et de ne pas ignorer les demandes de mise à niveau. La version 12.0.0 montre qu’elle évolue, mais chaque évolution peut aussi modifier certains repères visuels.
Le téléphone devient ici le point de passage obligé. C’est pratique, mais cela crée une dépendance à l’appareil, à son état et à la méthode d’authentification utilisée. Une personne qui change souvent de téléphone ou qui préfère gérer ses finances depuis un ordinateur peut trouver l’expérience moins naturelle qu’avec un portail web. Pour ces utilisateurs, l’application reste un complément utile, mais probablement pas le centre de leur organisation.
Je conseille aussi de ne pas multiplier les ouvertures sans objectif. Une consultation répétée peut donner l’impression de suivre activement son épargne, alors qu’elle n’apporte aucune décision nouvelle. À l’inverse, une consultation trop rare peut faire oublier les informations importantes. Le bon équilibre dépend de la situation, mais une routine planifiée est plus saine qu’un réflexe compulsif.
Le meilleur entretien est donc organisationnel : savoir pourquoi on ouvre l’application, conserver les documents importants ailleurs si nécessaire et inscrire les décisions prises dans son suivi personnel. L’application peut montrer une situation à un moment donné ; elle ne remplace pas une méthode globale pour gérer ses objectifs. Cette distinction évite de lui demander un rôle qu’elle n’a pas à jouer.
Les petites fatigues qui apparaissent avec le temps
La première source de fatigue vient précisément de sa spécialisation. Si l’on ne possède pas d’épargne d’entreprise, son intérêt devient très limité. Même pour un utilisateur concerné, les consultations peuvent être espacées. Après l’effet de nouveauté, on peut se demander pourquoi garder une application qui ne sert que lors de quelques rendez-vous financiers dans l’année.
La réponse dépend de la friction évitée. Si l’application permet de retrouver rapidement une information que l’on cherchait souvent, elle mérite sa place. Si elle ne fait que reproduire un espace que l’on consulte déjà facilement depuis un navigateur, l’avantage est moins évident. Je ne l’installerais donc pas par principe : je la garderais seulement si son accès mobile devient réellement plus pratique que l’alternative habituelle.
Une autre fatigue possible concerne la concentration des informations financières sur un téléphone. Beaucoup de personnes ont déjà une application bancaire, une application de budget et des outils liés à leur travail. Ajouter un service spécialisé peut rendre l’ensemble plus difficile à mémoriser. Pour limiter cela, je recommande de désactiver les usages inutiles et de conserver une seule routine claire, plutôt que de transformer chaque application en rappel permanent.
Il faut également accepter que la consultation ne réponde pas à toutes les questions. Une interface peut présenter une situation sans expliquer entièrement les conséquences d’un choix. Quand une décision semble importante, il vaut mieux prendre le temps de lire les documents associés et de rechercher une explication adaptée. L’application est alors le point de départ de la vérification, pas la seule source à utiliser.
Enfin, les utilisateurs qui souhaitent centraliser tout leur patrimoine risquent de trouver l’expérience trop étroite. Une application de budget ou un tableau personnel sera plus efficace pour comparer l’épargne d’entreprise avec une épargne de précaution, un compte-titres ou un projet de dépense. La spécialisation de Mon Epargne Entreprise est son avantage principal, mais aussi sa limite la plus durable.
À qui je la recommande vraiment
Je la recommande d’abord aux salariés qui disposent d’une épargne professionnelle et qui oublient régulièrement de la consulter. Pour eux, l’accès mobile peut transformer une démarche administrative repoussée en un contrôle simple. Elle convient aussi aux personnes qui veulent séparer clairement leur épargne liée à l’emploi de leurs opérations bancaires quotidiennes.
Elle me paraît également adaptée aux nouveaux utilisateurs de l’épargne salariale. Même sans être expert, on peut commencer par observer sa situation, identifier les informations à comprendre et prendre l’habitude de vérifier son compte lors des moments importants. La gratuité facilite cette première étape, sans ajouter un abonnement à une organisation financière déjà complexe.
Je la recommande moins aux personnes qui n’ont pas de dispositif d’épargne d’entreprise, à celles qui préfèrent tout gérer depuis un ordinateur ou à celles qui recherchent une application complète de budget et de patrimoine. Dans ces cas, un outil plus généraliste sera probablement plus cohérent. De même, quelqu’un qui attend des conseils personnalisés devra compléter l’application avec une autre source d’accompagnement.
Son adoption dépend donc moins de l’envie d’essayer une nouveauté que de la fréquence réelle du besoin. Si vous avez déjà l’habitude de consulter votre espace d’épargne depuis un navigateur et que cela ne vous pose aucun problème, le gain sera modeste. Si vous perdez du temps à retrouver vos accès ou si vous laissez les sujets liés à l’épargne professionnelle de côté, l’application peut devenir un raccourci durable.
Mon verdict après la période de nouveauté
Mon Epargne Entreprise n’est pas une application que je garderais pour la regarder chaque matin. Ce serait une mauvaise façon de l’évaluer. Sa valeur apparaît plutôt dans les moments où une information sur l’épargne salariale doit être retrouvée rapidement, puis dans la possibilité de conserver un rendez-vous régulier avec cette partie de ses finances.
J’apprécie son positionnement ciblé, sa gratuité et le fait qu’elle soit portée par BNP PARIBAS. L’adoption semble déjà solide, avec une moyenne de 4,6 sur environ 9 800 évaluations et plus de 100 000 installations. Ces chiffres ne garantissent pas que l’expérience conviendra à tout le monde, mais ils montrent qu’elle répond à un besoin concret pour un public suffisamment large.
Après plusieurs semaines, je la conserverais si elle remplace une recherche pénible dans des documents ou un portail rarement ouvert. Je la supprimerais en revanche si je ne possède pas d’épargne concernée, si je ne l’utilise jamais ou si une autre méthode me donne déjà la même information avec moins de contraintes. La bonne question n’est pas “est-ce une application indispensable ?”, mais “est-ce qu’elle rend mon suivi de l’épargne d’entreprise plus régulier et plus clair ?”
Pour moi, la réponse est oui dans son domaine précis. Elle ne remplace ni une banque complète, ni un outil de budget, ni une réflexion financière personnelle. Mais comme point d’accès mobile consacré à l’épargne d’entreprise, elle peut gagner une place durable, à condition de l’intégrer à une routine sobre : une consultation préparée, des questions notées et aucune décision prise dans la précipitation. C’est cette utilité récurrente, plus que la nouveauté de l’installation, qui justifie réellement de la garder.
Foire aux questions
01Qu’est-ce que Mon Epargne Entreprise et à qui s’adresse cette application ?
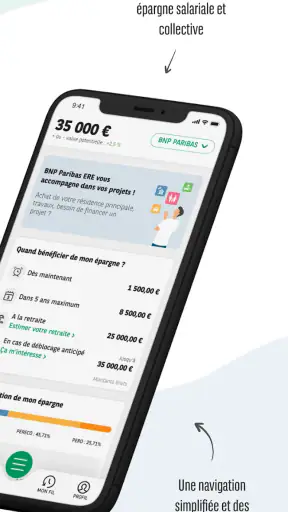
Mon Epargne Entreprise est une application destinée aux salariés qui disposent d’un dispositif d’épargne salariale ou d’épargne retraite proposé par leur employeur. Elle permet généralement de consulter ses avoirs, suivre l’évolution de ses placements et accéder aux principales informations liées à son compte. L’accès aux fonctionnalités dépend toutefois du contrat souscrit et de l’organisme gestionnaire.
02Comment se connecter à Mon Epargne Entreprise pour la première fois ?
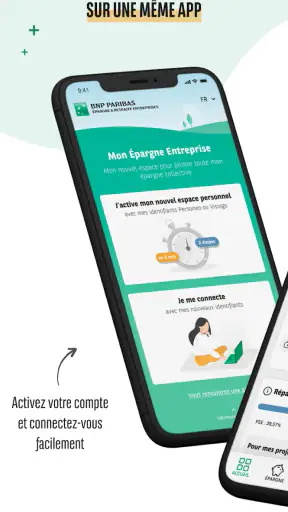
Lors de la première connexion, il faut habituellement utiliser les identifiants communiqués par l’organisme gestionnaire ou créer un accès depuis l’espace en ligne associé à son épargne. Selon la situation, une adresse e-mail, un numéro de compte, un code d’activation ou une vérification supplémentaire peut être demandé. Il est recommandé de télécharger l’application uniquement depuis une boutique officielle et de suivre les instructions affichées.
03Quelles opérations peut-on effectuer depuis Mon Epargne Entreprise ?
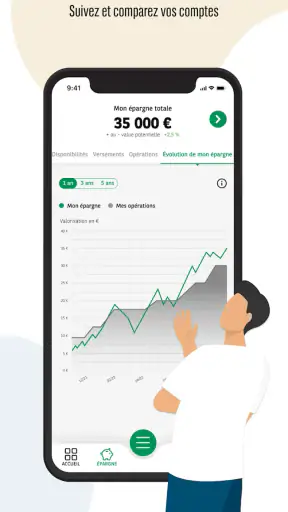
L’application permet principalement de consulter le solde de son épargne, visualiser les performances, suivre les versements et accéder à l’historique des opérations. Certains utilisateurs peuvent également modifier leurs choix d’investissement, effectuer un arbitrage, demander un versement ou consulter les conditions de déblocage. Les possibilités varient selon le dispositif détenu, les règles de l’entreprise et les services activés sur le compte.
04Mon Epargne Entreprise est-elle sécurisée pour consulter mes données financières ?
L’application est conçue pour protéger l’accès aux informations personnelles et financières grâce à une authentification et, selon l’appareil, à des fonctions comme le code, l’empreinte digitale ou la reconnaissance faciale. Malgré ces protections, l’utilisateur doit rester vigilant : il ne faut jamais communiquer ses identifiants, utiliser un réseau Wi-Fi public non sécurisé ou laisser sa session ouverte sur un appareil partagé.
05Que faire si je rencontre un problème de connexion ou si j’ai oublié mon mot de passe ?
En cas d’oubli du mot de passe, il faut utiliser le lien de récupération proposé sur l’écran de connexion et suivre la procédure de réinitialisation. Si le compte est bloqué, si les identifiants ne sont pas reconnus ou si les informations affichées semblent incorrectes, le mieux est de contacter directement le service client indiqué dans l’application ou sur les documents de l’épargne. Le service des ressources humaines peut également orienter les salariés.


